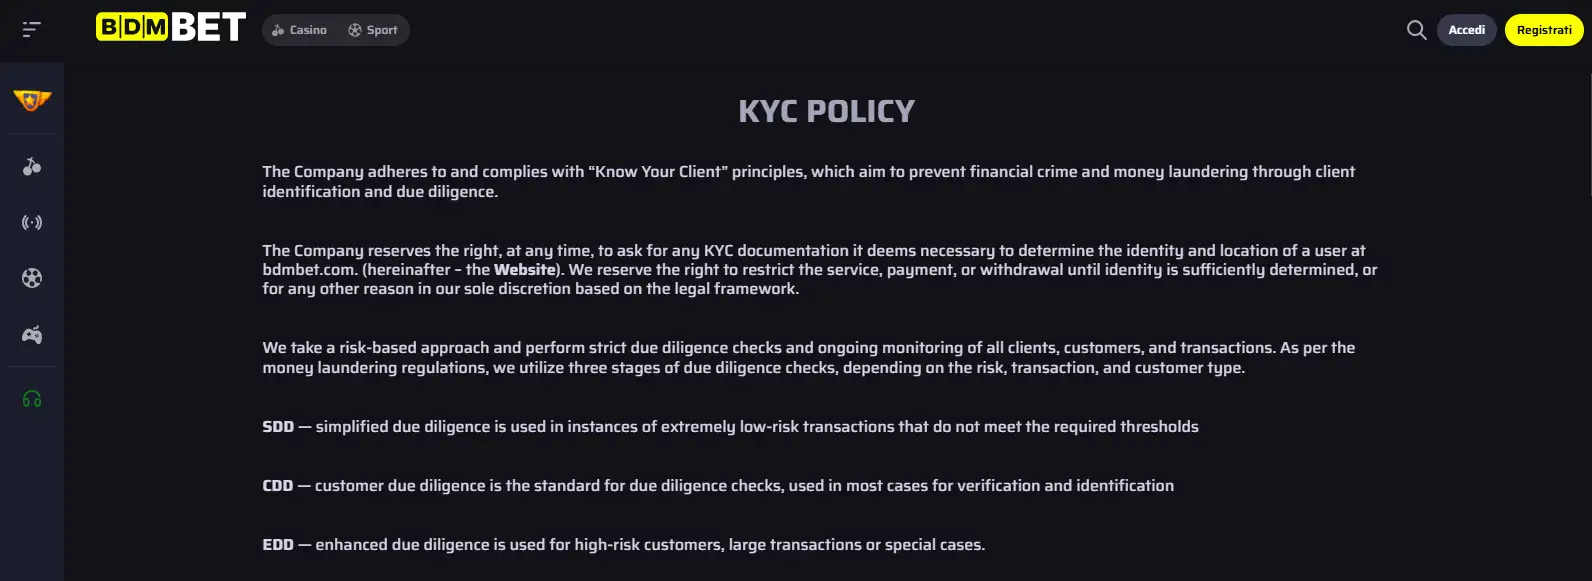
La procedura KYC di BDMbet usa un approccio basato sul rischio e distingue tre livelli di controllo: SDD per casi a rischio molto basso, CDD come verifica standard ed EDD per clienti, transazioni o situazioni considerate ad alto rischio. I documenti che possono essere richiesti includono un passaporto o una carta d’identità, una prova di indirizzo recente e, quando necessario, elementi aggiuntivi come un altro documento, una foto con il documento o una prova relativa alla carta di pagamento.
Dopo il caricamento dei documenti, la procedura assegna lo stato “Temporarily Approved” e indica 24 ore al KYC Team per esaminarli e comunicare uno dei possibili esiti: approvazione, rifiuto oppure richiesta di maggiori informazioni. Le 24 ore non sono una promessa che l’intera verifica si chiuda definitivamente entro un giorno e non garantiscono un prelievo nello stesso arco di tempo. Finché il conto resta in quello stato, la possibilità di completare i prelievi è limitata.
La procedura distingue i livelli di controllo e i tipi di documenti che possono essere richiesti in base al caso.
Perché BDMbet applica il KYC
KYC significa “Know Your Client” e serve a determinare l’identità e la localizzazione dell’utente, oltre a sostenere i controlli contro frodi e riciclaggio. BDMbet si riserva il diritto di chiedere la documentazione ritenuta necessaria e può limitare servizi, pagamenti o prelievi finché l’identità non è sufficientemente accertata.
La conseguenza pratica è che il KYC non va interpretato come un semplice controllo formale da completare una volta per tutti nello stesso modo. La procedura descrive monitoraggio continuo e due diligence commisurata a rischio, transazioni e profilo del cliente. Questo spiega perché due utenti possono ricevere richieste differenti senza che una delle due procedure sia necessariamente anomala.
SDD, CDD ed EDD: cosa cambia
SDD – Simplified Due DiligenceÈ la forma semplificata prevista per transazioni considerate a rischio estremamente basso e che non raggiungono determinate soglie interne.CDD – Customer Due DiligenceÈ il livello standard di verifica e identificazione, quindi quello più vicino al normale processo KYC.EDD – Enhanced Due DiligenceÈ il controllo rafforzato destinato a clienti ad alto rischio, transazioni di importo elevato o casi particolari.
Questa struttura è importante perché impedisce di leggere l’elenco dei documenti come una checklist obbligatoria e identica per tutti. La procedura dice esplicitamente che le informazioni e i documenti possono essere richiesti in funzione del tipo di screening. Un utente può quindi fermarsi ai documenti principali, mentre un altro può ricevere una richiesta aggiuntiva.
Quali dati e documenti possono essere richiesti
Il set minimo di identificazione indicato dalla procedura comprende nome completo, data di nascita, indirizzo di residenza permanente e numero identificativo. A questo livello si parla di dati, non necessariamente di quattro documenti separati.
Per i documenti di identità, la procedura cita passaporto o carta d’identità. Per la residenza può essere richiesta una prova dell’indirizzo, come una bolletta o un estratto conto, con data non superiore a sei mesi. Anche qui il punto non è accumulare documenti, ma mostrare che i dati dichiarati sul conto corrispondono a una fonte leggibile e accettabile.
Tra i controlli aggiuntivi BDMbet include un ulteriore documento nazionale, come patente o documento militare, una foto dell’utente con il passaporto aperto accanto al volto e una foto della parte anteriore della carta bancaria con specifiche porzioni del numero visibili. La presenza di queste voci nella procedura significa che possono essere richieste; non significa che ogni utente debba inviarle tutte.
Documenti principali e controlli aggiuntivi
Per prepararsi al KYC conviene distinguere tra prova dell’identità, prova dell’indirizzo e richieste supplementari. Questa separazione aiuta a capire cosa manca davvero quando il team chiede “more information” e riduce il rischio di inviare materiale non necessario.
Perché un documento può essere rifiutato
La procedura elenca diversi motivi di mancata approvazione. Tra i più intuitivi ci sono la mancata corrispondenza tra nome o indirizzo del documento e quelli del conto, copie illeggibili, documenti danneggiati e file che non confermano le informazioni richieste. Sono menzionati anche documenti non accettabili per lo specifico tipo di verifica.
Da qui deriva una regola semplice: qualità e coerenza contano più della quantità. Una foto nitida di un documento pertinente è più utile di molti file parziali o difficili da leggere. Prima dell’upload è sensato controllare che bordi, dati essenziali e data di validità siano visibili e che il documento corrisponda alle informazioni inserite durante la registrazione BDMbet.
Cosa significa “Temporarily Approved”
Quando i documenti vengono caricati, la procedura indica che l’utente riceve lo stato “Temporarily Approved”. È una fase intermedia: i file sono stati consegnati al team KYC, ma l’esito non è ancora definitivo. Durante questo periodo l’utente può normalmente usare la piattaforma, mentre il diritto di completare i prelievi resta limitato.
Questo dettaglio è più importante del nome dello stato. “Temporarily Approved” non equivale a conto verificato in modo definitivo. Significa che la pratica è passata alla revisione e che il team deve pronunciarsi. Se vengono richieste ulteriori informazioni, lo stato può restare invariato mentre la verifica continua.
Le 24 ore della procedura: cosa indicano davvero
BDMbet scrive che il KYC Team dispone di 24 ore per esaminare i documenti caricati e inviare un’email con l’esito. Gli esiti indicati sono tre: Approved, Rejected oppure More information needed. Questa formulazione permette di interpretare correttamente il tempo: è una finestra di revisione documentale, non una garanzia che ogni pratica venga chiusa definitivamente entro 24 ore.
Se l’esito è “More information needed”, il processo prosegue perché mancano elementi per una decisione definitiva. Anche un documento rifiutato può richiedere un nuovo invio. Di conseguenza non è corretto trasformare la frase della procedura in “KYC completato in 24 ore”. È più preciso aspettarsi una prima revisione e una comunicazione del team, con la possibilità che siano necessari passaggi ulteriori.
Lo stesso vale per i pagamenti. Una revisione KYC entro 24 ore non significa che il denaro venga accreditato nello stesso periodo. I tempi di prelievo dipendono anche dall’elaborazione del pagamento e dal metodo scelto, quindi vanno considerati separatamente.
KYC e prelievi: il collegamento operativo
La procedura consente a BDMbet di limitare i prelievi fino a quando l’identità non è sufficientemente determinata. I termini sui pagamenti prevedono inoltre verifiche in occasione del primo prelievo e ulteriori controlli quando ritenuti necessari. Questo rende il KYC un passaggio direttamente collegato all’incasso, anche se la verifica può essere richiesta pure in altri momenti.
Se il KYC non viene superato con successo, la procedura dice che non è possibile effettuare ulteriori depositi o prelievi. Dopo una verifica positiva, prima di un prelievo è comunque prevista un’analisi dell’attività e del saldo. In altre parole, l’approvazione dei documenti risolve il tema dell’identità, ma non sostituisce tutti gli altri controlli applicabili alla richiesta di pagamento.
Per questo è utile preparare la documentazione prima di avere urgenza di incassare. Aspettare il momento del prelievo per controllare se indirizzo, nome e dati del conto coincidono può aggiungere passaggi proprio quando si desidera ridurre i tempi.
Selfie, carta di pagamento e controlli ulteriori
Le richieste aggiuntive meritano attenzione perché spesso vengono scambiate per requisiti universali. La procedura include la possibilità di chiedere una foto dell’utente con il documento e una prova della carta bancaria. I termini citano inoltre ulteriori mezzi di identificazione, compresa la possibilità di selfie con documento o, in determinate circostanze, verifica video.
La logica resta quella del controllo proporzionato al caso. Se ricevi una richiesta supplementare, conviene seguire le istruzioni esatte fornite nel conto o dal assistenza e non inviare dati diversi da quelli richiesti. Nel caso di una carta, è particolarmente importante rispettare le indicazioni su quali cifre debbano restare visibili e quali no.
KYC, licenza e affidabilità non sono la stessa cosa
La presenza di una procedura KYC descrive come l’operatore gestisce identificazione e controlli sul cliente; non dimostra da sola una concessione italiana. Per capire la distinzione tra licenza dell’operatore, situazione rispetto ad ADM e altri elementi di fiducia, la pagina su licenza e affidabilità BDMbet affronta il tema separatamente.
Mantenere separati i due argomenti aiuta a leggere meglio le informazioni: il KYC risponde alla domanda “quali controlli può chiedere il sito al mio conto?”, mentre la licenza risponde a domande sull’autorizzazione dell’operatore e sul quadro regolatorio.
Come prepararsi alla verifica senza complicarla
- Usa in registrazione dati che corrispondono ai tuoi documenti reali;
- Controlla che il documento di identità sia leggibile e valido;
- Se viene richiesta una prova di indirizzo, verifica che sia recente e riporti dati coerenti con il conto;
- Non inviare automaticamente tutti i documenti elencati nella procedura se non sono richiesti;
- Leggi con attenzione un’eventuale richiesta di informazioni aggiuntive;
- Non considerare le 24 ore come una promessa di accredito;
- Conserva l’accesso all’email associata al profilo per ricevere l’esito.
Domande frequenti sul KYC BDMbet
Quali documenti può chiedere BDMbet?
Tutti devono inviare selfie e carta?
Il KYC viene completato sempre entro 24 ore?
Posso prelevare con stato Temporarily Approved?
Cosa controllare prima di caricare un file
Un documento può essere corretto ma comunque difficile da valutare se la foto è sfocata, tagliata o troppo scura. Prima dell’invio conviene aprire il file e verificare che le informazioni necessarie siano leggibili senza zoom eccessivo. Per una prova di indirizzo è importante che siano visibili il nome, l’indirizzo e la data; per un documento d’identità devono risultare riconoscibili i dati richiesti e il documento non dovrebbe apparire danneggiato o incompleto.
La corrispondenza con il conto è altrettanto importante. Se durante la registrazione è stato inserito un indirizzo vecchio o un nome in forma diversa rispetto al documento, il problema non si risolve inviando più file. In quel caso è più utile chiarire prima la discrepanza con l’assistenza. La procedura cita espressamente mismatch tra nome o indirizzo e dati del conto tra le ragioni che possono portare al rifiuto della documentazione.
Infine, una richiesta aggiuntiva va letta per ciò che chiede realmente. Se il team domanda una prova specifica, inviare materiale diverso può allungare il percorso. Il KYC è più gestibile quando ogni risposta chiude una singola richiesta in modo preciso, invece di trasformare la verifica in un archivio indiscriminato di documenti personali.
Il punto chiave è distinguere revisione, approvazione e pagamento
Il KYC BDMbet diventa molto più chiaro quando si separano tre momenti che spesso vengono confusi. Prima si caricano i documenti, poi il team li esamina e comunica un esito, infine eventuali operazioni come il prelievo seguono anche le proprie regole di controllo ed elaborazione. Le 24 ore appartengono al secondo passaggio. Preparare documenti coerenti con il conto e rispondere con precisione a eventuali richieste aggiuntive è quindi più utile che inseguire un tempo unico valido per tutta la procedura.
Per il quadro complessivo su conto, prelievi e affidabilità, torna alla guida BDMbet Italia.
Vai al sito ufficialemateriale creato dal team BDMbet